对于持有 USDT、USDC 的用户,如果不想直接走 C2C,也可以考虑通过 Backpack Exchange + 香港银行账户完成法币出金。
这里分享一种我实际测试过的思路:USDC → Backpack → USD → 大象银行(Airstar Bank)→ 内地银行卡。
这种方式最大的特点是路径比较清晰,主要成本来自银行汇款费用和最终人民币兑换汇率,而不是 C2C 买卖价差。
Backpack官网注册:https://backpack.exchange/join/42c8cf39-9703-4cbd-8170-fffef235e3e0
准备工作
需要提前准备:
- 已完成认证的 Backpack Exchange 账户
- 本人名下的大象银行 / Airstar Bank 账户
- USDC
大象银行即 Airstar Bank 相关银行服务,目前官方资料仍显示其为香港持牌银行,并支持美元、港币和人民币等外汇服务。
第一步:把USDC转入Backpack
如果手里本身就是 USDC,可以直接充值到 Backpack。
如果持有的是 USDT,可以先在 Binance、OKX 等交易所兑换为 USDC,然后选择 Backpack 支持的网络进行提现。
需要注意核对:
币种、网络、充值地址必须完全一致。
Backpack 当前提供 USDC/USD 法币通道,官方说明 USDC 与 USD 可以按照 1:1 转换。
第二步:从Backpack提现USD到大象银行
进入 Backpack:
提现 → Cash / 法币 → USD → 添加银行账户
然后填写大象银行提供的美元汇入资料,包括:
- 收款人姓名
- 银行名称
- SWIFT/BIC
- 银行账号
- 银行地址
- 收款人地址
这些信息可以在大象银行 App 的境外汇入相关页面查询。
Backpack 官方目前支持通过 SWIFT 提现 USD,最低提现金额为 100美元,通常需要 1~5个工作日到账。
第一次操作建议只转一笔小额,例如 100~200 美元,确认姓名、SWIFT 和账户信息全部正确后,再考虑增加金额。
Backpack美元提现手续费
这里需要特别说明。
Backpack 当前的美元电汇费率存在等级机制。普通 Tier 1~4 用户每30天有 1次免费美元提现,之后再次提现通常收取固定费用;更高等级用户拥有更多免费次数,VIP 用户可以免平台电汇固定费用。
另外,中转行或收款银行仍可能另外扣除 SWIFT 费用,这部分不是 Backpack 能控制的。
因此最好集中金额一次提现,而不是频繁小额汇款。
Backpack官网注册:https://backpack.exchange/join/42c8cf39-9703-4cbd-8170-fffef235e3e0
第三步:从大象银行汇款到内地
美元到账大象银行后,可以使用银行提供的汇款至中国内地服务。
大象银行目前官方 App 中提供“汇款至内地”等跨境汇款功能,并存在针对中国内地收款人的额度限制。
以持有中国居民身份证的收款人为例,官方当前显示:
单笔人民币汇款上限为 50,000 元。
因此,如果资金规模较大,可以根据银行当前限额和自己的实际需求安排,而不是一次性转入过大金额。
具体可以选择美元直接发起跨境汇款,由银行根据实时汇率完成换汇,实际到账汇率以 App 下单页面显示为准。
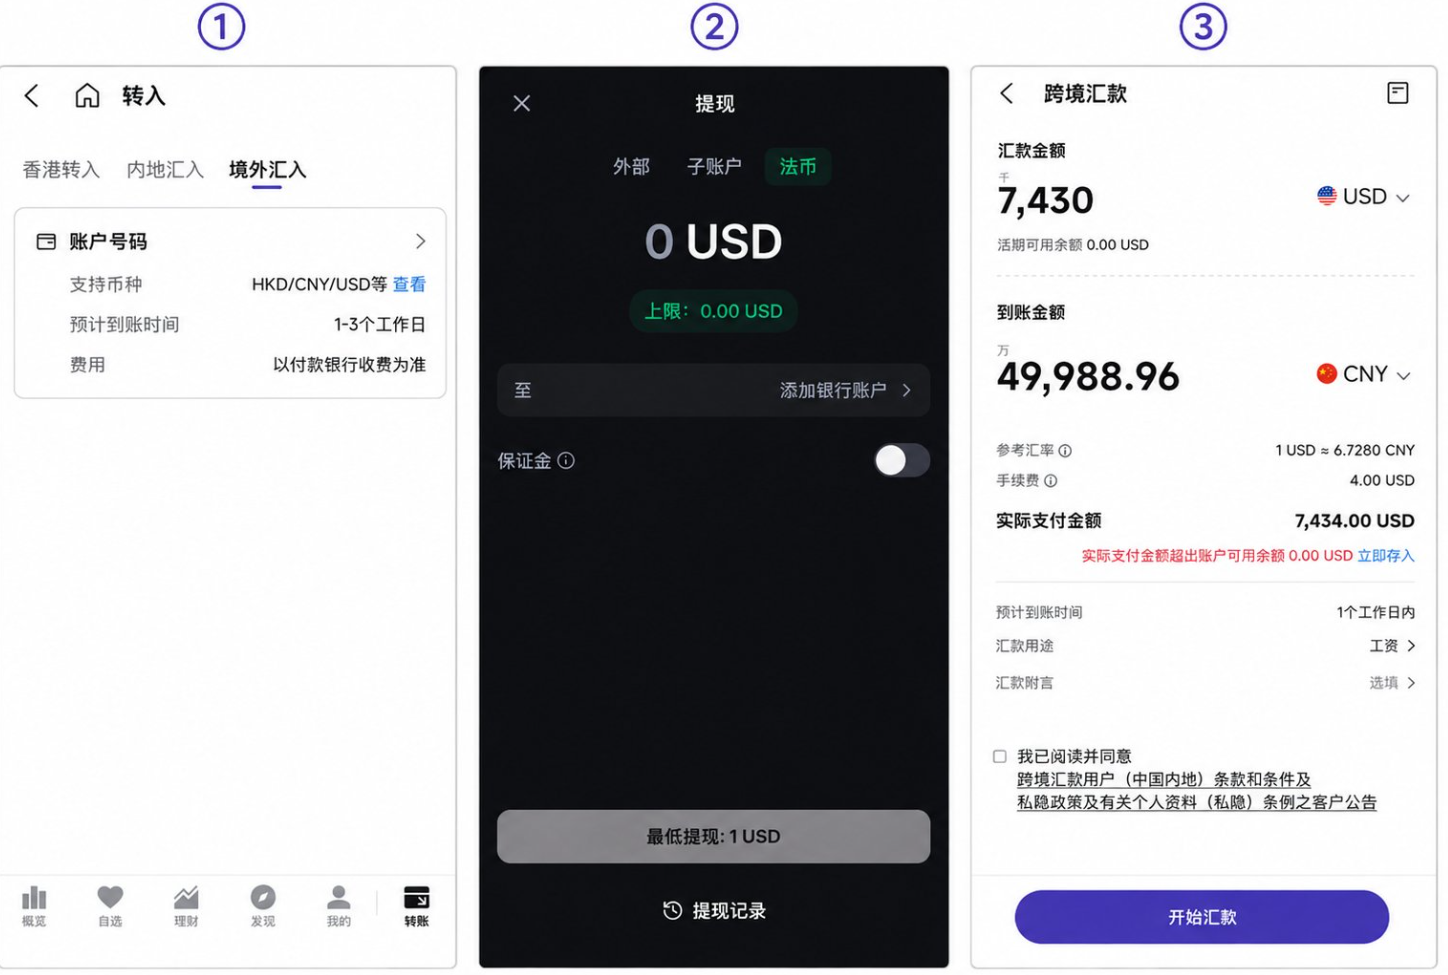
实际磨损大概多少?
以一次约 5万元人民币的出金为例,如果当时大象银行 USD/CNY 实际成交汇率相比市场实时汇率相差约 0.2359%:
汇率损耗大约为:
50,000 × 0.2359% ≈ 118元
如果再产生约4美元左右的银行或中转费用,整个过程的实际成本大约在 140~150元人民币附近。
但这个数字只是一次实际交易情况下的参考。
美元兑人民币汇率、SWIFT 中转费、银行优惠和 Backpack 费率都会变化,所以不要把“144.55元”理解成固定手续费。
这种方式比C2C安全吗?
更准确的说法不是“绝对安全”,而是:
资金路径相对更清晰。
资金大致经过:
个人加密资产 → 本人 Backpack 账户 → 本人香港银行账户 → 合规跨境汇款
相比直接与陌生 C2C 商户收付款,可以减少部分来源不明的第三方银行卡资金风险。
但这并不代表完全没有风控。
Backpack 官方明确说明,美元提现过程中银行合作方可能要求用户提供:
- 银行账户所有权证明
- 资金来源证明
- 交易用途
- 其他合规资料
如果资料无法满足要求,转账可能被延迟、退回或暂停。
最后提醒
这套方法比较适合已经拥有 Backpack 和香港银行账户,并且希望减少 C2C 交易的用户。
但一定要注意:
低磨损 ≠ 无风险,银行出金 ≠ 不需要申报。
加密货币交易可能涉及所在地的税务申报、资金来源审查、CRS 或其他监管要求。不要通过拆分交易、虚构用途或其他方式规避银行和监管审核。
第一次操作建议始终遵循一个原则:
小额测试 → 确认到账 → 核算实际费用 → 再决定是否继续使用。