很多人进入币圈后,把注意力都放在 Alpha、空投、撸毛和交易策略上,却忽略了一个更重要的问题——跨境基建(Cross-border Infrastructure)。
真正的高手,比拼的不只是信息差,更是基础设施。当别人还在为收款、出金、付款、申卡发愁时,你已经可以自由地在 Web3、传统金融和全球支付体系之间切换。
过去三个月,我几乎都在折腾这些事情,发现如今的门槛越来越高,无论是开户审核、KYC、地址证明还是税务要求,都比前几年严格得多。因此,也整理一下目前自己的跨境基建配置,希望能给准备搭建全球金融体系的朋友一些参考。
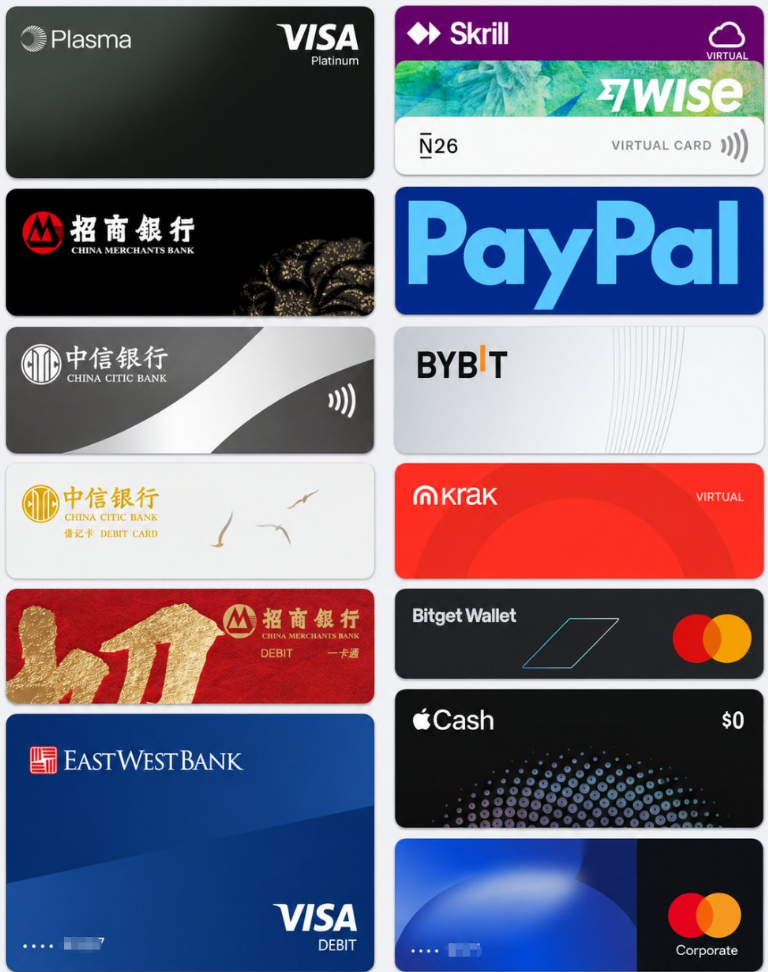
一、海外银行卡:资金流转的底层基础
目前我主要使用以下几家海外银行或数字银行:
- 华美银行(East West Bank)
- 新加坡 OCBC
- 瑞士 Dukascopy
- Wise
- 英国 iFAST
- 德国 N26
不同银行定位不同。
例如,OCBC 更适合作为新加坡本地银行账户;Wise 在多币种收付款方面几乎是标配;N26 则是欧洲数字银行代表;Dukascopy 开户相对方便,也支持加密资产相关场景。
真正成熟的跨境资金体系,不建议只依赖一家银行,而是根据不同国家、不同用途进行组合配置。
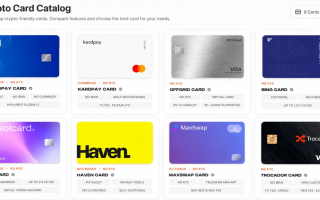
二、虚拟卡:Web3 消费的重要入口
随着越来越多的平台支持 Visa、Mastercard 支付,虚拟卡已经成为币圈玩家的标配。
目前我主要配置了:
- Bitget Card
- Bybit Card
- Coinup Card
- Plasma Card
- LemFi Card
- MetaMask Card(小狐狸)
- Kraken Card
- OKX Card
- Binance Card(部分地区可用)
这些卡最大的优势,是能够把数字资产与现实消费连接起来。
无论是订阅 ChatGPT、购买 VPS、支付海外 SaaS,还是日常消费,都能更加方便。
不同平台支持地区、手续费和返现政策不同,因此准备几张备用卡,往往比只依赖一张更加稳妥。
三、多地区 PayPal:跨境支付的重要工具
很多人觉得 PayPal 已经过时,但实际上,在海外生态里,它依然拥有极高的使用率。
目前我拥有:
- 美国 PayPal
- 英国 PayPal
- 德国 PayPal
- 中国 PayPal
不同国家的 PayPal 功能并不完全一致。
例如,美国 PayPal 通常拥有更丰富的金融功能,而欧洲账户则更适合当地电商和支付场景。
对于做 Affiliate、海外接单、跨境电商、数字产品销售的人来说,PayPal 依旧是不可替代的一环。
四、国际信用卡:提升支付成功率
除了数字银行卡之外,我也保留了几张国内发行的国际信用卡:
- 招商银行 Visa
- 中国银行环球通 Visa
- 中信银行 Visa 铂金卡
很多海外平台对于 BIN、发卡地区都有要求。
当虚拟卡无法支付时,一张稳定的国际信用卡往往能够解决问题。
另外,信用卡还能作为海外银行开户、酒店预订、租车押金等场景的重要支付工具。
五、海外券商:连接传统金融市场
数字资产之外,我也逐渐配置了一些海外券商账户,包括:
- Interactive Brokers(盈透证券)
- Charles Schwab(嘉信理财)
- Firstrade(第一证券)
- BBAE
- 复星证券
这样做的目的,并不是放弃 Crypto,而是让资产配置更加多元。
未来无论是投资美股、ETF、债券,还是参与全球资本市场,都拥有更多选择。
对于长期投资者来说,传统金融与数字资产并不是对立关系,而是互为补充。
六、ITIN:越来越重要的税务身份
目前,我也正在申请 ITIN(Individual Taxpayer Identification Number)。
对于很多海外金融机构来说,税务身份越来越重要。
虽然 ITIN 并不是每个人都必须申请,但对于长期使用美国金融服务、投资美股、参与部分海外平台业务的人来说,它能够带来更多便利,也有助于完善整体的跨境金融身份体系。
当然,是否需要申请 ITIN,应根据个人的实际情况和相关税务要求进行评估,必要时咨询专业税务顾问。
写在最后
过去三个月,我最大的感受就是:跨境基建正在从“加分项”变成“必修课”。
监管趋严、KYC 升级、银行审核收紧,使得很多曾经容易获得的账户,如今申请难度明显提高。越早规划、越早完成基础设施搭建,未来的选择空间就越大。
当然,跨境基建并不是为了追求账户数量,而是为了建立一个安全、合规、高效、可持续的全球资金管理体系。银行卡负责资金存放,虚拟卡解决消费,PayPal承担支付,券商连接传统金融,而 ITIN 等税务身份则帮助完善整个生态。
对于长期深耕 Web3、数字资产和全球投资的人来说,这些基础设施,往往比一次成功的交易更具长期价值。